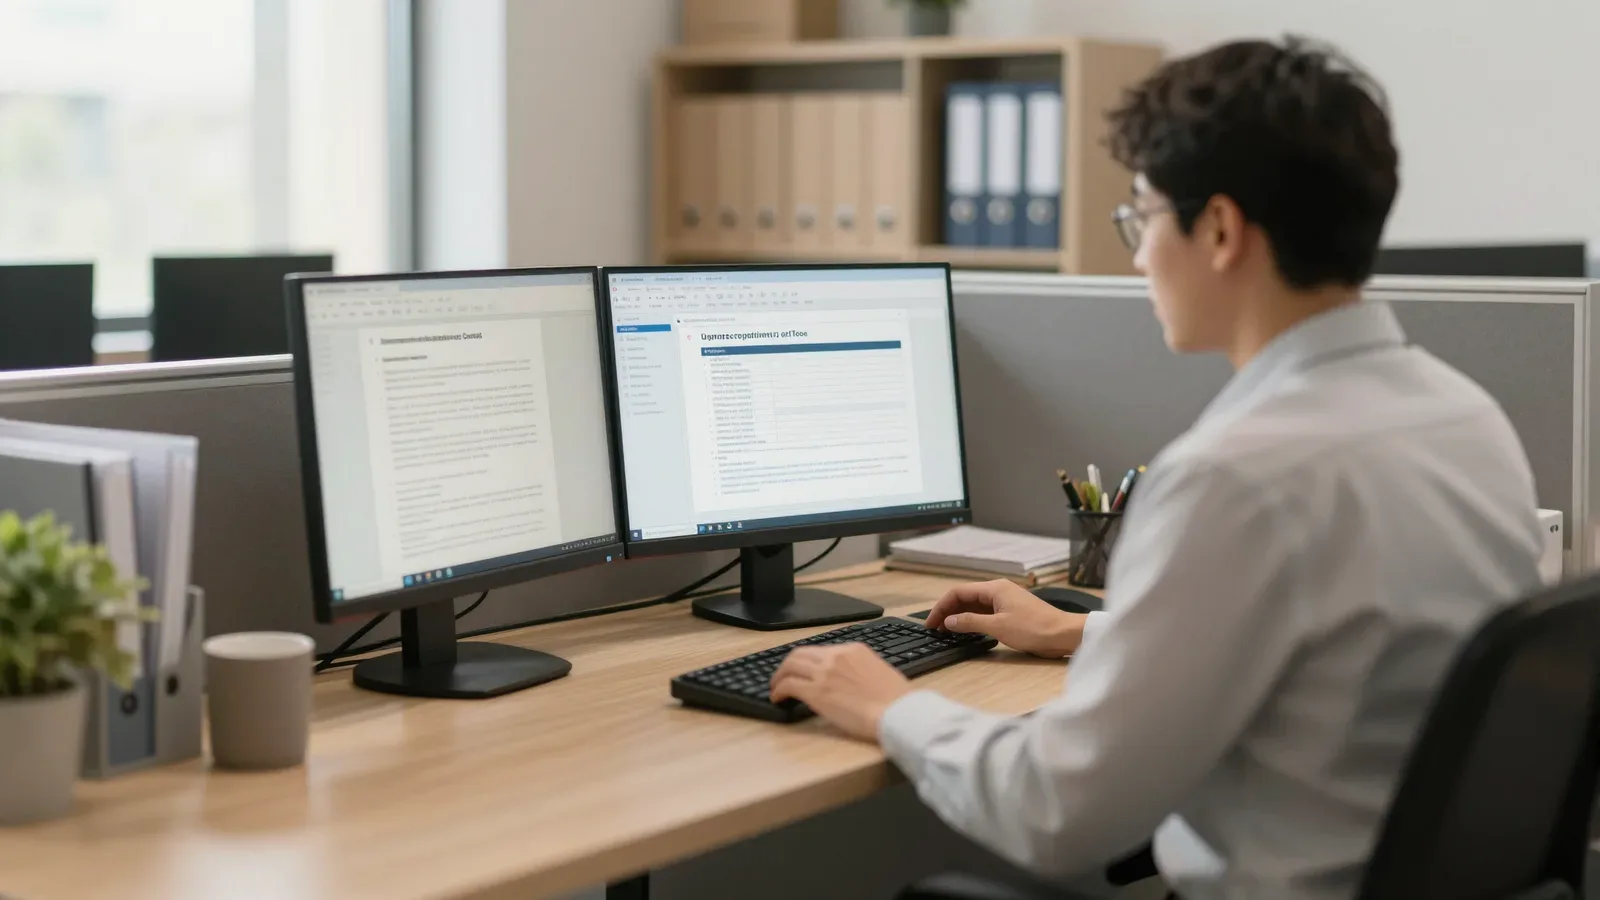
**El Servicio de Impuestos Internos (IRS) de EE.UU. aclara que el trabajo remoto no define la categoría fiscal; la clasificación entre empleado y contratista depende del control que ejerza la empresa, no del lugar donde se realiza la tarea.**
Además, el organismo sostiene que un trabajador remoto suele ser considerado empleado si la empresa tiene derecho a controlar qué hace y cómo lo hace, incluso si el profesional trabaja desde casa. Por lo tanto, la forma en que se manejan los impuestos federales de nómina varía según esta distinción.
También, el IRS evalúa tres factores para determinar el estatus: el control conductual (instrucciones y capacitación), el control financiero (métodos de pago y gastos) y el tipo de relación (contratos escritos y beneficios). Entonces, las empresas deben retener impuestos y cubrir parte de las cargas sociales de los empleados, mientras que los contratistas independientes asumen su propia responsabilidad tributaria.
Finalmente, el organismo recomienda no basarse únicamente en las cláusulas contractuales. A su vez, ofrece el Formulario SS-8 para que trabajadores y empresas soliciten una determinación oficial cuando existe duda sobre la clasificación correcta.